
Un meeting du conseil commence par une décision qui n'était pas sur l'ordre du jour. L'entreprise souhaite approuver une transaction majeure impliquant un partenaire commercial de longue date d'un directeur. Le président demande si le directeur en conflit doit quitter la salle, si le comité d'audit doit examiner les termes et si les actionnaires ont besoin d'une explication. Tout le monde a une opinion, mais personne ne peut se référer à une règle partagée.
That moment is where a le gouvernement d'entreprise code gagne sa place. Il donne aux directeurs un système opérationnel pratique pour prendre des décisions, attribuer des responsabilités, gérer les conflits et expliquer leurs choix. Un code bien conçu ne se trouve pas inutilisé dans le rapport annuel. Il façonne les ordres du jour, le travail des comités, les documents du conseil, les minutes, les déclarations et les conversations qui ont lieu lorsque la pression est la plus forte.
Table des matières
- Why Every Board Needs a Governance Code
- Ce qu'est réellement un gouvernement d'entreprise Code
- Les principes fondamentaux qui maintiennent un Code ensemble
- Comment les principales juridictions abordent les codes de gouvernance
- Élaboration, application et rapport sur un Code
- Les pièges courants et les leçons tirées de cas réels
- Mettre en pratique et questions finales
Pourquoi chaque conseil a besoin d'un gouvernement Code
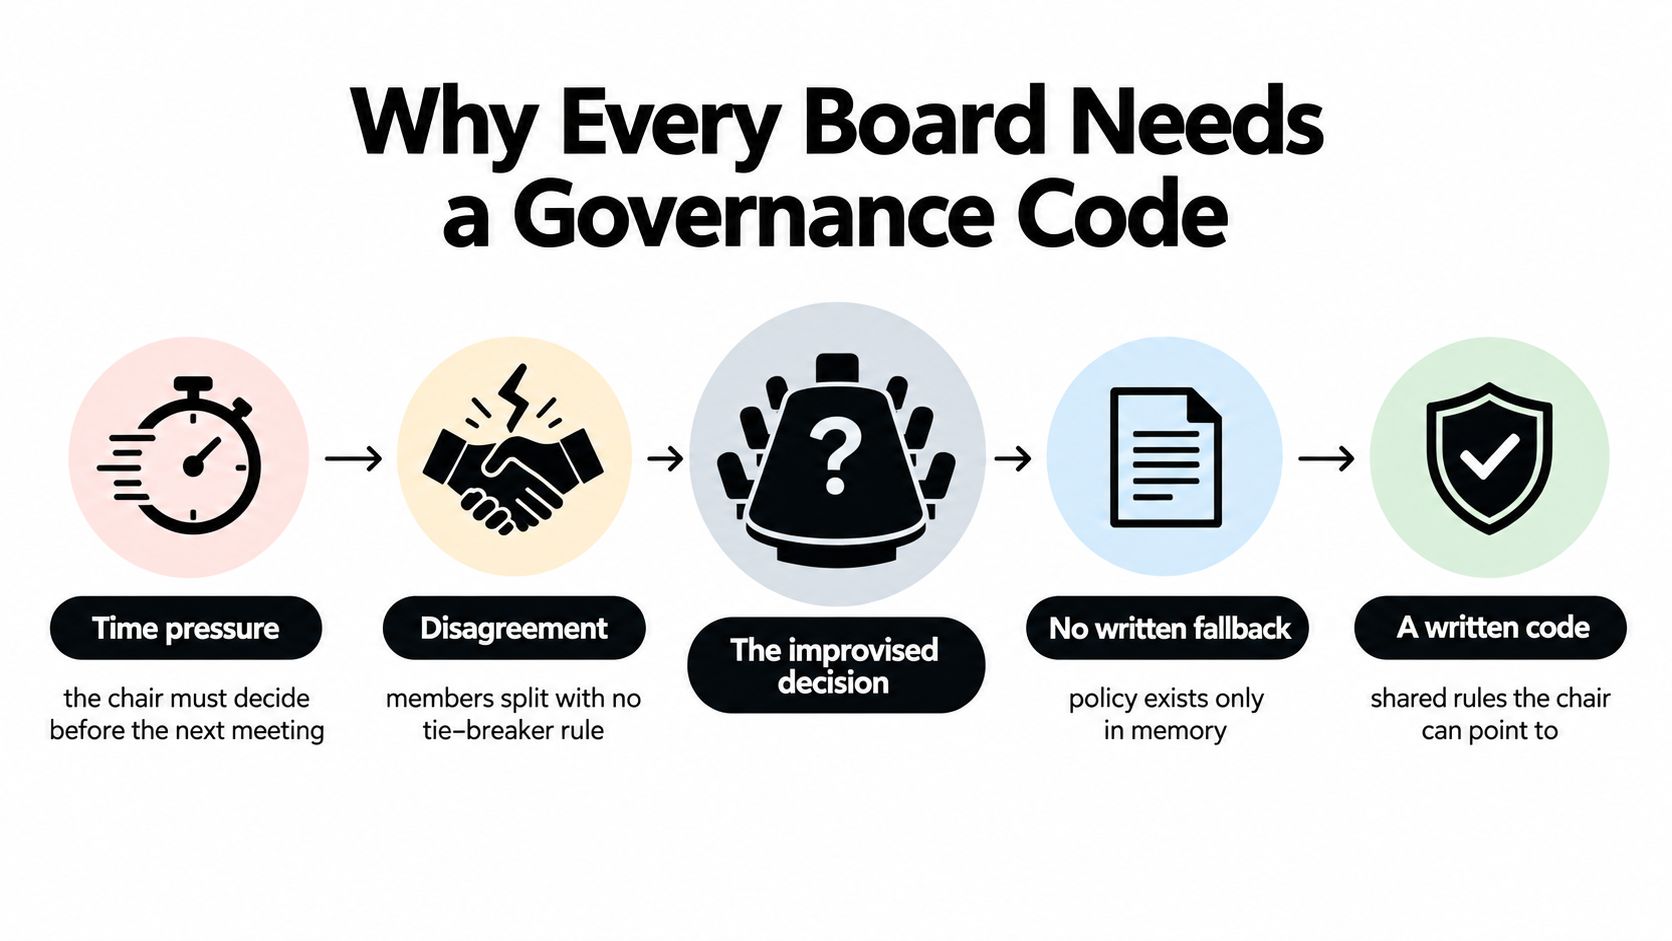
Sans un code écrit, le président devient souvent l'interprète par défaut du gouvernement. Cela pourrait fonctionner pour un petit conseil avec des relations anciennes, mais cela crée un système fragile. Un nouveau directeur peut comprendre le même problème différemment, un exécutif peut influencer le processus ou un désaccord peut devenir personnel parce que personne n'a convenu à l'avance comment il devait être résolu.
Le problème n'est pas seulement l'exposition réglementaire. Un gouvernement flou crée trois risques pratiques:
- Les décisions unilatérales : Un directeur ou un exécutif puissant peut faire avancer une décision sans suffisamment de défis.
- Responsabilité opaque : La commission approuve un résultat, mais les minutes ne montrent pas qui a testé les hypothèses ou pris en charge le suivi.
- Conflits d'intérêts silencieux : Une relation est connue de manière informelle mais jamais déclarée, évaluée, enregistrée ou gérée.
Un code de gouvernance transforme ces risques en actions définies. Il peut exiger que les administrateurs déclarent leurs intérêts avant la discussion, spécifiez le comité chargé de la transaction, établisse comment le président gère le désaccord, et définisse ce que la commission doit divulguer. Pour les sociétés qui gèrent des obligations réglementaires plus larges, une structure de gouvernance claire rend également plus facile de connecter les décisions de la commission avec les contrôles opérationnels, car la distinction pratique entre la gouvernance et la conformité réglementaire devient plus facile à gérer.
Le système d'exploitation de la commission
Think of the code as the board’s operating system. The constitution of the company establishes the legal structure, but the code provides repeatable instructions for how directors work within it. It should answer questions such as:
- Qui fixe l'ordre du jour et comment les administrateurs peuvent ajouter un point ?
- Quelles informations doivent accompagner une proposition d'investissement majeur ?
- Quels décisions appartiennent au conseil, à un comité ou à la direction ?
- Comment le conseil vérifie-t-il l'indépendance d'un administrateur ?
- Quelles preuves soutiennent l'énoncé annuel sur la gouvernance et les contrôles ?
Le code protège également les bons administrateurs. Un processus documenté donne au président une base défendable pour suspendre une décision précipitée, demander des conseils indépendants ou exiger que le directeur en conflit se retire.
Modernes codes s'attachent de plus en plus à ces habitudes de conseil durabilité, résilience, contrôl’interne, protection des investisseurs, et intégrité du marché. Le cadre révisé de l'OCDE reflète cette vaste finalité. Un conseil qui traite le code comme un système de contrôle vivant est mieux positionné pour gérer les six principes discutés ci-dessous et pour répondre à mesure que les codes nationaux deviennent plus opérationnels et axés sur la divulgation.
Qu'est-ce qu'un Code de Gouvernance d'Entreprise Réel ?
Un corporate governance code is a set of principles and provisions that defines how a board is structured, how it behaves, and how it remains accountable to shareholders and other stakeholdersCela traduit les grandes attentes, comme l'indépendance ou la transparence, en pratiques que les administrateurs peuvent suivre et que les investisseurs peuvent évaluer.
Le point de référence international moderne a commencé avec les Principes de gouvernance d'entreprise de l'OCDE. Les principes ont été développés pour la première fois après un appel du Conseil de l'OCDE. avril 1998, acceptés en 1999et mis à jour en 2004et révisés après un processus de Processus de revue de 18 mois. Les principes révisés G20/OCDE de gouvernance d'entreprise ont été adoptés par le Conseil de l'OCDE au niveau ministériel en juin 2023 et approuvée par les dirigeants du G20 septembre 2023comme indiqué dans le Instrument juridique de l'OCDE pour les Principes G20/OCDELe cadre s'adresse désormais aux marchés financiers, à la protection des investisseurs, à la durabilité et à la stabilité financière, en plus des responsabilités traditionnelles du conseil d'administration.
Trois niveaux d'autorité
Les lecteurs confondent souvent un code avec la loi commerciale ou les règles de bourse. Une analogie utile est le transport.
- La loi sur les sociétés est la constitution. Il établit la personnalité juridique de l'entreprise, les devoirs des administrateurs, les droits des actionnaires et les pouvoirs formels.
- Les règles de bourse sont les feux de circulation. Ils imposent des exigences spécifiques au marché aux sociétés admises à une bourse, notamment des conditions de divulgation et d'éligibilité.
- A governance code is the driving manual. Il explique comment le conseil d'administration devrait s'organiser, exercer son jugement, surveiller la direction et communiquer sa démarche.
The layers interact, but they aren’t interchangeable. A code generally shouldn’t repeat every statutory duty. Instead, it should explain how the board will perform those duties in practice. A provision about conflicts, for example, may go beyond the legal minimum by setting a declaration process, a recusal rule, a register owner, and a reporting expectation.
La CIO décrit ses principes comme des orientations non contraignantes pour les cadres nationaux, les échanges, les investisseurs, les sociétés et les régulateurs. Dans de nombreux marchés, cette orientation soutient un modèle de conformité ou d'explication. L'entreprise suit une disposition ou explique pourquoi elle a adopté un arrangement différent.
| Layer | Source | Force obligatoire | Imposé par | S'applique à |
|---|---|---|---|---|
| Droit des sociétés | Lois et statuts corporatifs | Exigences légales obligatoires | Courts, régulateurs et autorités publiques | Sociétés relevant du droit applicable |
| Règles de cotation | bourse ou régulateur du marché | conditions du marché contraignantes | régulateur de la bourse et du marché | émetteurs relevant de la catégorie de cotation pertinente |
| gouvernance code | principes nationaux code, cadre boursier ou principes internationaux | fréquemment des lois douces avec des attentes de divulgation | investisseurs, régulateurs, bourses et examen du marché | généralement des sociétés cotées, avec des adaptations pour d'autres organisations |
Comply-or-explain crée une flexibilité utile. Une petite assemblée de direction peut ne pas avoir besoin de la même structure de comité qu'un émetteur coté important. La faiblesse apparaît lorsque l'explication devient une excuse vague. « L'assemblée de direction considère cette disposition appropriée » dit très peu aux investisseurs, à moins que la société ne décrit l'alternative, pourquoi cela fonctionne et comment l'assemblée de direction la teste.
Les principes fondamentaux qui maintiennent un Code ensemble
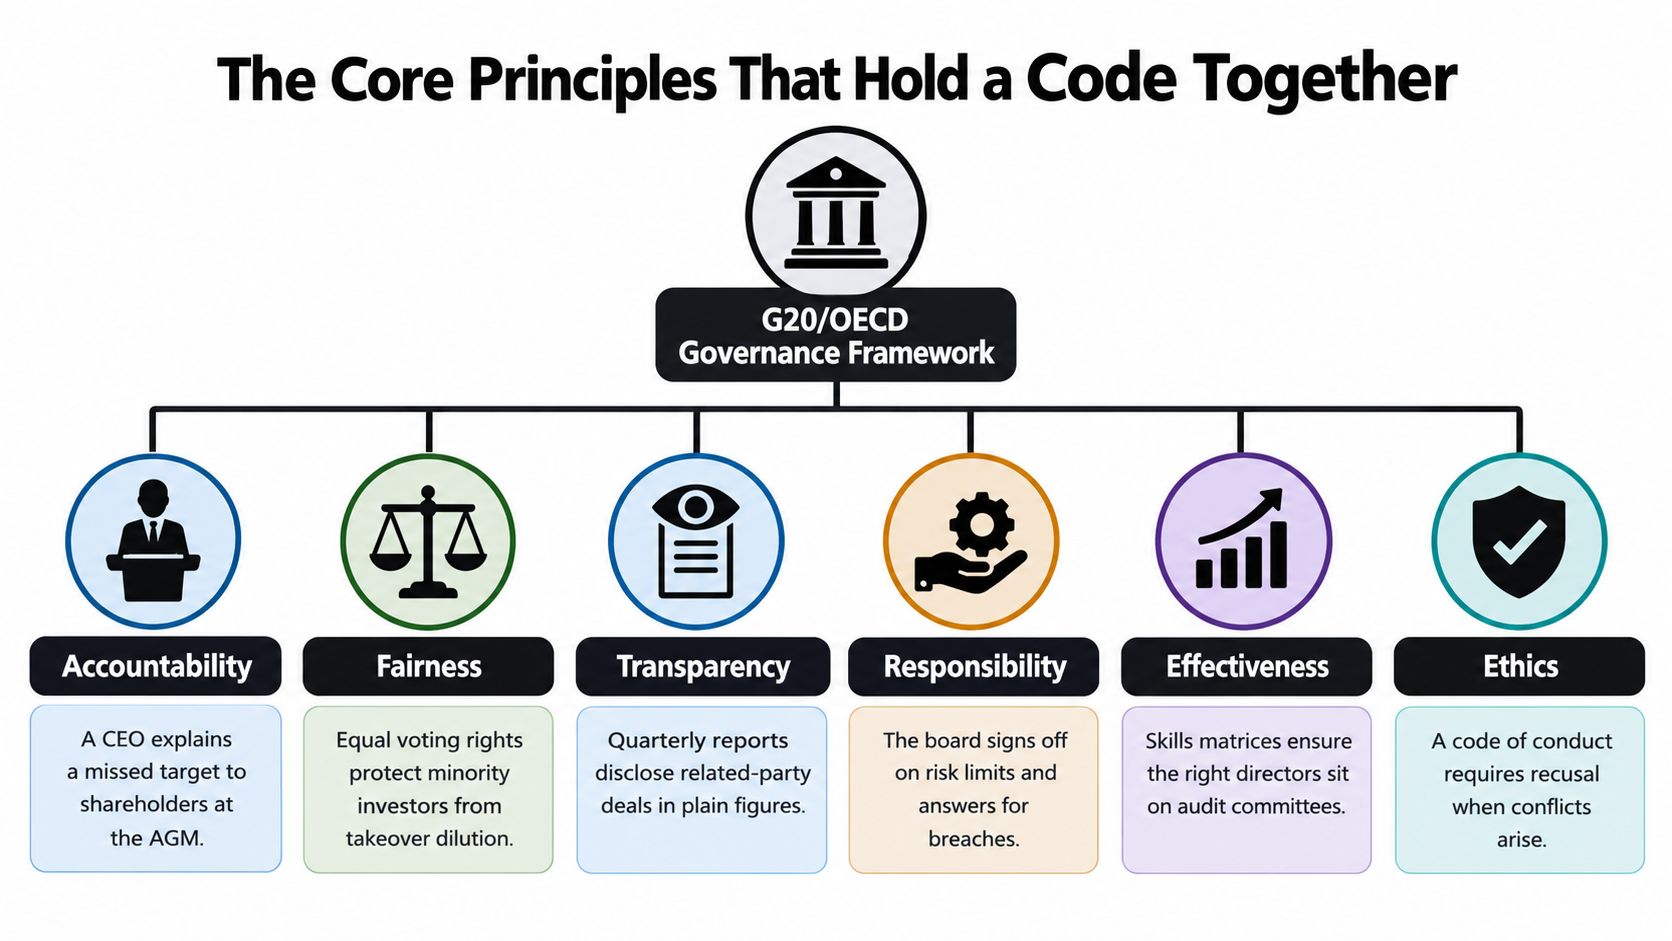
Un code fonctionne uniquement lorsque les administrateurs peuvent transformer les principes en comportement de salle de réunion. C'est moins comme un affiche sur le mur et plus comme le système d'exploitation sous le travail de l'assemblée de direction. Le cadre G20/OECD fournit un point de référence international, tandis que les codes nationaux adaptent les idées aux marchés et aux structures juridiques locaux. G20/OECD Principes de Gouvernance d'Entreprise mettre l'accent sur des conditions pratiques du conseil d'administration comme l'indépendance, la transparence, les droits des investisseurs et un suivi responsable.
Responsabilité
La responsabilité signifie que quelqu'un ou un groupe nommé est responsable d'une décision et peut expliquer les raisons derrière celle-ci. Un directeur financier qui signe un projet de prévision devrait être capable d'expliquer une variance matérielle, les hypothèses utilisées et les mesures correctives. Le conseil devrait appliquer le même standard à la stratégie, aux risques, au salaire et aux transactions importantes.
Un code pratique assigne la responsabilité en termes de références de comité et enregistre le défi dans les procès-verbaux. Cela ne nécessite pas que chaque administrateur s'accorde. Il faut que le conseil montre qu'il a considéré l'affaire de manière responsable.
Équité
L'équité protège les actionnaires contre les décisions qui favorisent un groupe de contrôle, un exécutif ou une partie connectée. Considérez une augmentation de droits. Un processus équitable donne aux actionnaires les informations pertinentes et applique le même cadre de droits plutôt que de permettre aux insiders de recevoir un avantage non divulgué.
L'équité affecte également la façon dont le conseil gère les dissensions. Le président devrait permettre une vue minoritaire d'entrer dans le registre lorsque cela pourrait améliorer la décision ou révéler un risque matériel.
Transparence
La transparence n'est pas la même chose que la publication de plus de pages. Cela signifie fournir des informations qui permettent à un lecteur informé de comprendre ce qui s'est passé et pourquoi. Si une transaction proposée implique un associé d'un administrateur, le conseil devrait déclarer le lien, expliquer le processus de revue et décrire les mesures de sécurité avant l'approbation.
Le code devrait définir qui maintient le registre des conflits, quand les déclarations sont mises à jour et comment les questions importantes apparaissent dans les rapports du conseil et des actionnaires. Une bonne divulgation réduit la nécessité pour les investisseurs de reconstruire la décision à partir de documents éparpillés.
La Responsabilité
La Responsabilité impose un contrôl’actif au conseil. Un conseil qui ne revient sur le risque cyber que après un incident réagit, et non gouverne. Un code plus fort nécessite des rapports de risque récurrents, des seuils d'escalade clairs et des preuves que les administrateurs comprennent bien suffisamment l'exposition pour remettre en question la gestion.
Ce principe s'applique également à la durabilité et à la résilience. Les administrateurs n'ont pas besoin de gérer chaque programme opérationnel, mais ils doivent comprendre les risques matériels, attribuer un contrôl’et tester si les contrôles de la gestion produisent des informations fiables.
L'Indépendance
L'indépendance est une condition pour un jugement objectif, et non simplement un étiquetage attaché à un administrateur. L'OCDE précise qu'un nombre suffisant d'administrateurs et de membres clés des comités devraient être indépendants de la gestion. Selon l'étude comparative de l'OCDE de 2023, 58% des juridictions exigent au moins une majorité de membres du comité d'audit indépendants, tandis que 72% recommandent une indépendance totale ou majoritaire pour les comités de rémunération et 64% le font pour les comités de nomination. 64% le font pour les comités de nomination
A code should map each director against the applicable independence tests. It should also state how the board handles relationships that could affect judgement, especially in concentrated-ownership or state-influenced companies.
Risque et contrôl’interne
Risk oversight works when it is integrated with decision-making. The board should understand the controls supporting financial reporting, cybersecurity, sustainability data, major suppliers, and strategic execution. A committee mandate that says “oversee risk” is not enough. The board needs reporting routes, review frequency, escalation criteria, and evidence of follow-up.
National frameworks may use different names, but many map back to these habits. The result is a governance code that describes what directors do, not a slogan repeated in an annual report. A sound processus d'assurance qualité pour les documents de la commission et les approbations peuvent aider à transformer ces attentes en preuves répétables, plutôt que de les laisser à la mémoire individuelle.
How les grands juridictions abordent les codes de gouvernance
A board can face different governance expectations depending on where the company is incorporated, listed, or regulated. The key question is which parts of the framework are mandatory, which parts follow Comply ou expliquer, et quelles parties se trouvent dans la disclosure, la loi sur les sociétés ou les règles de bourse.
The UK model is usually associated with a code built from principles and provisions. In practice, it asks listed companies to explain how they apply the framework and why they depart from it. The direction of travel is more operational now. The Financial Reporting Council’s current code materials identify a shift toward board declarations about the effectiveness of material internal controls, so a board needs evidence, not just a statement in the annual report. A provision can become applicable before the company is ready to support it with records, testing, and clear ownership.
L'approche de l'UE combine souvent les codes de gouvernance nationaux avec des devoirs de reporting et de durabilité plus larges. Une commission de direction peut donc avoir à aligner les disclosures de gouvernance, les informations sur la durabilité, les preuves de contrôl’interne et le travail des fournisseurs d'assurance. Cela crée un test pratique. La société peut-elle raconter une histoire cohérente à travers le rapport annuel, le reporting sur la durabilité, les documents des comités et les enregistrements de contrôle ? Si ces sources ne s'accordent pas, le code peut être suivi sur le papier tandis que le système d'exploitation sous-jacent est encore fragile.
The US framework is more distributed. It draws on exchange standards, state corporate law, securities regulation, and company policies. A listed company may need to meet mandatory listing requirements while also explaining its governance choices to investors. Companies with material financial reporting duties should connect board oversight to documented internal controls. The same discipline applies to personal data. A company that understands how GDPR : comment ça marche en pratique is usually better placed to separate policy language from the records needed to prove compliance. That same mindset helps with governance evidence. Written rules matter, but so do logs, approvals, and escalation trails.
A simple comparison helps. The UK tends to rely on principles backed by explanation. EU regimes often layer governance codes onto broader reporting duties. The US places heavier weight on listing rules and legal requirements, with investor scrutiny filling the gaps.
| Dimension | Royaume-Uni, FRC Code 2018, mise à jour 2024 | États-Unis, NYSE ou Nasdaq et loi d'état | États-Unis, NYSE ou Nasdaq et droit de l'état |
|---|---|---|---|
| Orientation principale | Principes et dispositions avec explications pour les départs | Attentes de gouvernance nationales combinées aux devoirs de reporting plus larges | Normes de bourse, règles de sécurité, lois d'état et pratiques de l'entreprise |
| Force de droit | Une combinaison d'obligations de cotation et d'attentes de conformité ou d'explication | Qui dépend du cadre national et du cadre de déclaration applicable | Exigences échange et légales obligatoires, avec une surveillance du marché des pratiques supplémentaires |
| Portée | Dépend de la catégorie de la liste et des règles du marché applicables | Dépend des juridictions, de l'état de l'émetteur et des obligations de déclaration | Dépend de la liste, de l'incorporation, de l'état de l'émetteur et de tout traitement de société contrôlée. |
| Pression d'exécution | Qualité de la divulgation, réponse des investisseurs, attentes de l'échange et examen du régulateur | Scrutiny de la déclaration, du rapport, de l'assurance, du régulateur et des investisseurs | Conformité de l'échange, répression des titres, recours de l'État et vigilance des investisseurs |
| Preuves typiques | Évaluation de l'efficacité du conseil, travail du comité, évaluation des contrôles et explications | Enregistrements de gouvernance liés à la déclaration financière et de durabilité | Chartes de comités, certifications de contrôle, politiques, divulgations et minutes du conseil |
Un secrétaire de société ne doit pas copier un étranger code sans vérifier le périmètre juridique local. La séquence plus sûre est d'identifier la couche obligatoire en premier, puis d'utiliser un code reconnu pour remplir les détails opérationnels. C'est la même approche que les équipes utilisent dans le Guide de conformité SOX 2026où les preuves de contrôl’et les rapports de gouvernance doivent s'appuyer mutuellement plutôt que de se trouver dans des dossiers séparés.
Élaboration, Application et Rapportage sur un Code
Un code fonctionne le mieux lorsqu'il se comporte comme le système d'exploitation du conseil, pas un classeur de bonnes intentions. Une entreprise familiale, une filiale réglementée et une société mère cotée peuvent utiliser les mêmes principes, mais chacune a besoin de contrôles, de lignes de reporting et d'explications différentes. Commencez par la structure d'ownership de l'entreprise, son statut de liste, ses juridictions, ses activités réglementées, ses comités, ses exposés aux parties prenantes et ses principaux risques. Ensuite, choisissez le cadre qui convient à ce périmètre.
Cinq étapes pratiques d'élaboration
-
Définir le périmètre. Décider quelles entités, dirigeants, comités et périodes de reporting le code couvre. Séparer les dispositions qui sont obligatoires de celles que l'entreprise peut adapter.
-
Choisissez un cadre de référence. Démarrez avec un principe national reconnu code ou les principes G20/OECD. Utilisez-le comme une carte de contrôle, pas comme du texte à coller dans un dossier de politique.
-
Personnalisez les dispositions. Un petit conseil d'administration peut combiner les comités, mais il a toujours besoin d'une façon claire de préserver le défi independent. Un émetteur plus important peut avoir besoin de mandats séparés, de matrices de compétences et de routes d'escalade formelles. Chaque adaptation devrait nommer la garantie qui remplace la structure standard.
-
Connectez le code aux mandats des comités. Le comité d'audit devrait être propriétaire de la responsabilité de la déclaration financière, du contrôl’et de l'assurance liée à son rôle. Les comités de rémunération et de nomination ont besoin d'autorité définie, d'attentes de membres et de devoirs de rapport. Si une tâche apparaît dans le code mais nulle part dans un document de charte de comité, elle n'a pas de propriétaire opérationnel clair.
-
Intégrez le code dans les routines du conseil. Placez les déclarations de conflits dans les dossiers de réunion. Cartographiez les compétences contre le calendrier annuel du conseil. Enregistrez la présence et le défi. Incluez la formation en gouvernance dans l'induction. Planifiez des examens des contrôles matériels. Le conseil devrait être capable de produire des preuves sans reconstruire son processus plusieurs mois plus tard.
Rendre conforme ou expliquer crédible
The OECD says companies should report governance practices in regular filings, with public disclosure at least annually and, in some markets, more often. Hong Kong’s framework shows how that works in practice by requiring issuers to state compliance, explain deviations, disclose board composition and meeting information, and describe the division of responsibilities between the board and management dans ses directives de reporting de gouvernance.
Une explication utile ne se cache pas derrière une conclusion. Elle identifie la disposition, décrit l'alternative de la société, explique pourquoi cette alternative convient à l'entreprise, nomme le garant et dit quand le conseil d'administration le revoir à nouveau.
Appliquez et expliquez : Le conseil d'administration a combiné les comités de nomination et de rémunération en raison de sa taille actuelle. Le président independent dirige les deux comités, les conflits sont enregistrés avant chaque réunion, et le conseil d'administration examine la structure lors de sa revue annuelle d'efficacité. Le conseil d'administration revoirra l'arrangement si l'échelle de l'entreprise, la propriété ou le profil de risque changent.
Les récentes modifications du Royaume-Uni sur les contrôles internes ont relevé le niveau de préparation. Le 2024 Code a déplacé la disposition 29 vers une déclaration du conseil d'administration sur l'efficacité des contrôles internes matériels à partir de 2026, tandis que le FRC s' 2025 La société a déclaré qu'elle évaluerait les rapports annuels en fonction du code mis à jour et qu'elle attendait que le rapport 29 soit fourni. 2027 dans la revue de la FRC de 2025 de la gouvernance d'entreprise du Royaume-Uni CodeLa différence entre les rapports formels et la préparation est importante. C'est le moment de tester si le conseil d'administration peut identifier les contrôles importants, évaluer leur efficacité, documenter les faiblesses et expliquer les mesures correctives.
Conservez un fichier de preuves pratique. Il doit permettre au conseil de prouver ce qu'il a fait, et non de le reconstruire à partir de la mémoire.
- Procès-verbaux du conseil d'administration : enregistrer les décisions, contester, recusals, et les propriétaires de suivi.
- Registre des conflits : captures de déclarations, actions de gestion et dates de revue.
- Dossiers des comités : montrez l'information examinée et la recommandation formulée.
- Matrice des compétences : Connecter les capacités du directeur aux risques actuels et aux affectations du comité.
- Journal d'induction : montrez que les administrateurs ont reçu le code et ont compris leurs responsabilités.
- Évaluation de contrôle : Conservez la base des conclusions sur les contrôles internes matériels.
Un code de gouvernance peut se trouver à côté des programmes de sécurité et d'assurance sans devenir la même chose. Une entreprise qui documente les examens d'accès et les preuves de contrôle peut utiliser un résumé de certification SOC 2 comme référence séparée, tout en gardant le conseil code concentré sur la surveillance, la responsabilité et les droits de décision.
Les pièges courants et les leçons tirées de cas réels
L'erreur la plus courante est de considérer le code comme un exercice de dépôt. Un conseil approuve un langage poli, publie une déclaration de conformité et continue ensuite à prendre des décisions par des relations informelles. Cette approche crée l'apparence de contrôle sans les habitudes sous-jacentes.
Indépendance réduite à un étiquette
Un administrateur peut satisfaire un test formel et éviter encore les questions difficiles en raison de liens sociaux, commerciaux ou historiques. La solution n'est pas de supposer que chaque relation disqualifie la personne. Il s'agit de documenter l'évaluation, de donner aux administrateurs indépendants accès à l'information et de faire en sorte que le président teste si le comité peut contester la direction sans pression.
Les conflits enregistrés mais non gérés
A un registre signé une fois par an ne constitue pas un contrôle fonctionnel. Un administrateur peut déclarer un intérêt lors de la nomination et faire face à une nouvelle transaction impliquant la même relation. Une bonne pratique exige des déclarations lors de la réunion pertinente, une décision sur la participation, un recul enregistré lorsqu'il est approprié, et une revue de la question de savoir si l'arrangement demeure acceptable.
Évaluation du conseil réduite à un questionnaire
Un questionnaire peut révéler des thèmes, mais il ne peut pas remplacer une conversation sur la manière dont le conseil a pris une décision difficile. Le président devrait examiner la qualité du défi, le timing de l'information, l'efficacité du comité, et savoir si les administrateurs ont changé leur point de vue lorsque les preuves ont changé. Le conseil devrait enregistrer les actions, les propriétaires et l'état de réalisation.
Divulgation de la diversité sans défi au conseil
Une description démographique peut paraître complète tandis que le conseil continue à recruter des personnes avec le même background, les mêmes réseaux et les mêmes hypothèses. Un lien plus fort code relie la diversité à la planification de la succession, les compétences, le défi constructif et le processus de nomination. Il demande si le conseil devient plus capable, et non simplement plus présentable.
These are practical failure patterns, not claims about a particular company. They also apply to incident governance. When a serious event occurs, directors need a defined escalation path, decision record, and post-incident review. A structured Guide de réponse aux incidents structuré peut soutenir le côté opérationnel, tandis que le gouvernement code détermine qui supervise la réponse et comment le conseil apprend de celle-ci.
Un code échoue lorsqu'il remplace la langue par le jugement. Les conseils forts utilisent le code pour améliorer la conversation, et non pour l'éviter.
Mettre en pratique et Dernières questions
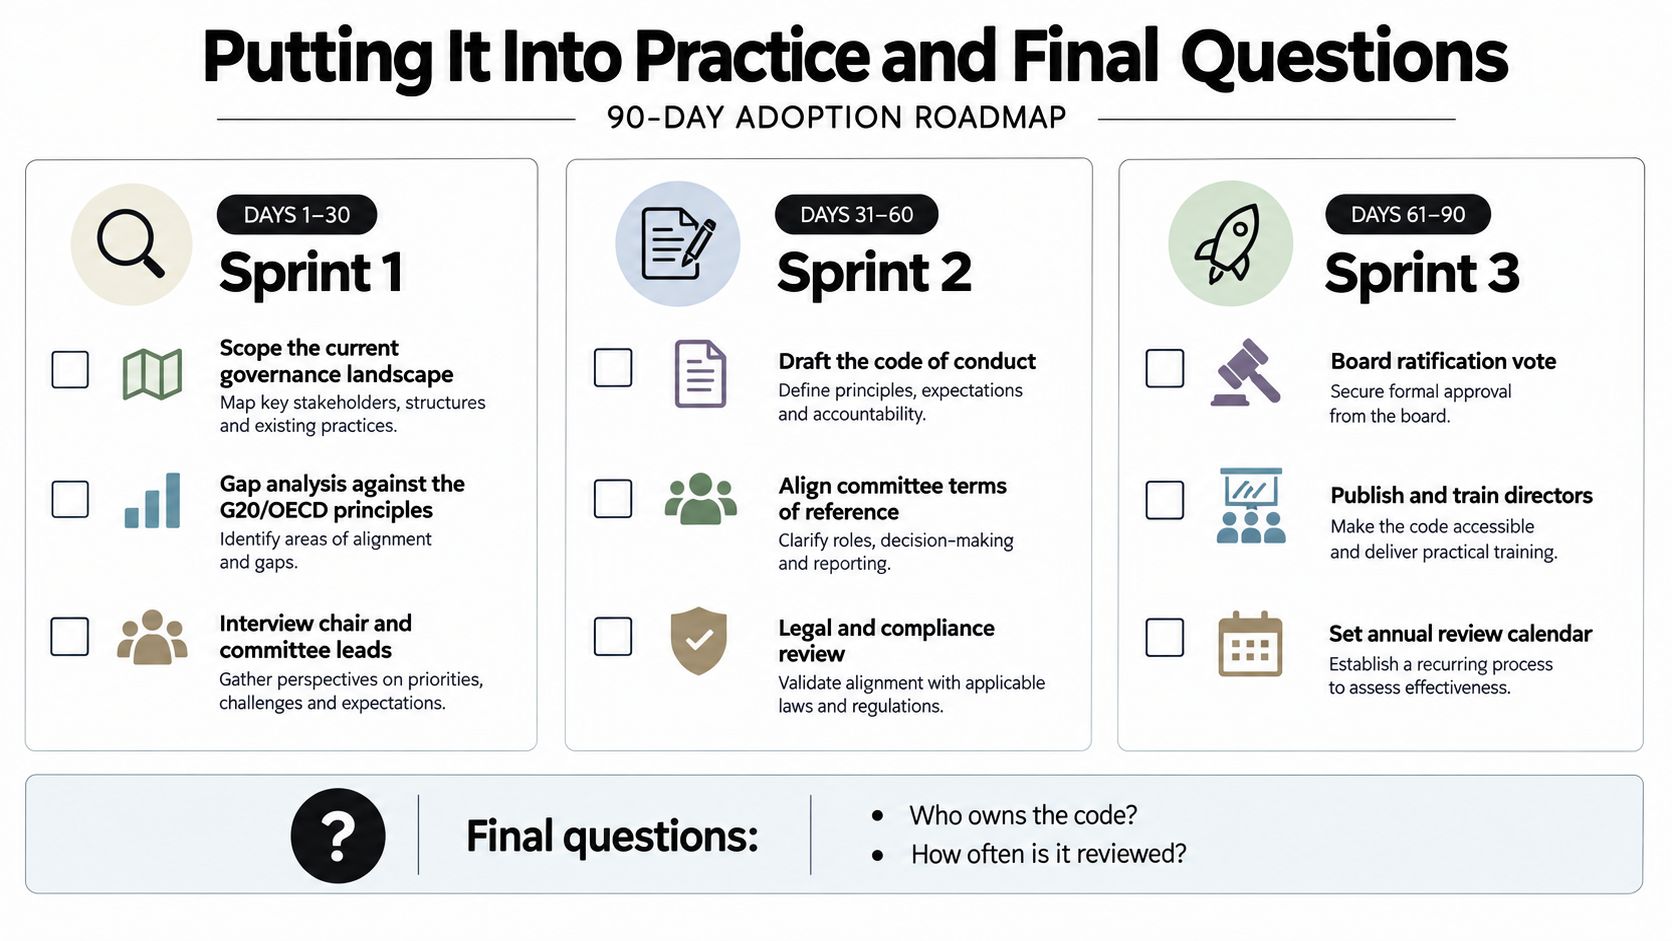
A Plan d'adoption de 90 jours fournit au conseil un démarrage gérable.
- Jours 1 à 30 : cartographier le cadre de gouvernance actuel, le comparer aux principes G20/OECD, interviewer le président et les responsables des comités, et produire un document de portée et un registre de lacunes. La porte de décision est l'approbation de la périphérie et des priorités du code.
- Jours 31 à 60 : élaborer le code, aligner les termes de référence des comités, tester les processus d'indépendance et de conflits, et effectuer une revue juridique et de conformité. La porte de décision est l'accord sur le modèl’opérationnel et les propriétaires de preuves.
- Jours 61 à 90 : exécuter un rapport de conformité ou d'explication sec, former les directeurs, ratifier le code, émettre le paquet d'induction, et programmer la première revue annuelle. La porte de décision est la confirmation que le conseil peut produire des preuves pour chaque disposition matérielle.
Questions finales des rédacteurs débutants
Une entreprise privée a-t-elle besoin d'un code? Elle peut ne pas avoir besoin du même code qu'un émetteur coté, mais un ensemble écrit de règles de décision, de conflit, de contrôl’et de responsabilité peut prévenir la dépendance du fondateur et rendre la croissance plus sûre.
Combien de fois le code doit-il être mis à jour? Le révisez sur un cycle annuel défini et chaque fois que l'ownership, le statut de cotation, la réglementation, la stratégie ou le risque matériel change. Le Livre de faits de l'OCDE de 2025 enregistre des mises à jour dans plusieurs juridictions et décrit la révision japonaise de 2026 comme un mouvement vers une interprétation plus pratique et une substance plutôt que de la forme, montrant pourquoi les documents statiques deviennent obsolètes. en son examen de la gouvernance et du cadre institutionnel.
What if a provision can’t be applied? Expliquez clairement l'alternative, identifiez le garant, attribuez la propriété et définissez un déclencheur de revue. Une explication sans substitut opérationnel n'est qu'une admission d'une lacune.
Comment le conseil de direction prouve-t-il son efficacité? Use minutes, committee reports, conflicts records, skills reviews, control testing, training logs, and documented follow-up. Evidence should show what directors did, not merely what the code says they should do.
Capgo fournit des contrôles d'accès basés sur des rôles, des journaux d'audit pour les activités de l'organisation et les modifications de déploiement, ainsi que des fonctionnalités d'entreprise telles que l'authentification unique et la gestion des membres. Si votre conseil de direction supervise une équipe de développement mobile et a besoin d'une preuve plus claire de qui a changé quoi et quand, visitez Capgo Pour évaluer comment ces enregistrements pourraient soutenir votre processus de gouvernance et de revue plus large.





